10月12日午盘收盘,玉米期货主力收报2176.00元/吨,涨幅1.16%;玉米淀粉期货主力收报2441.00元/吨,涨幅1.45%。截止今日,全国秋收已过半,东北和黄淮海两大核心玉米主产区均已进入集中收获期,整体进度快于去年,今年新季玉米高位增产。农业农村部9月预计,2026/2027年度国内玉米产量同比增加476万吨,进口同比增加100万吨,而需求同比减少115万吨,供需呈现宽松趋势。
玉米期货行情:
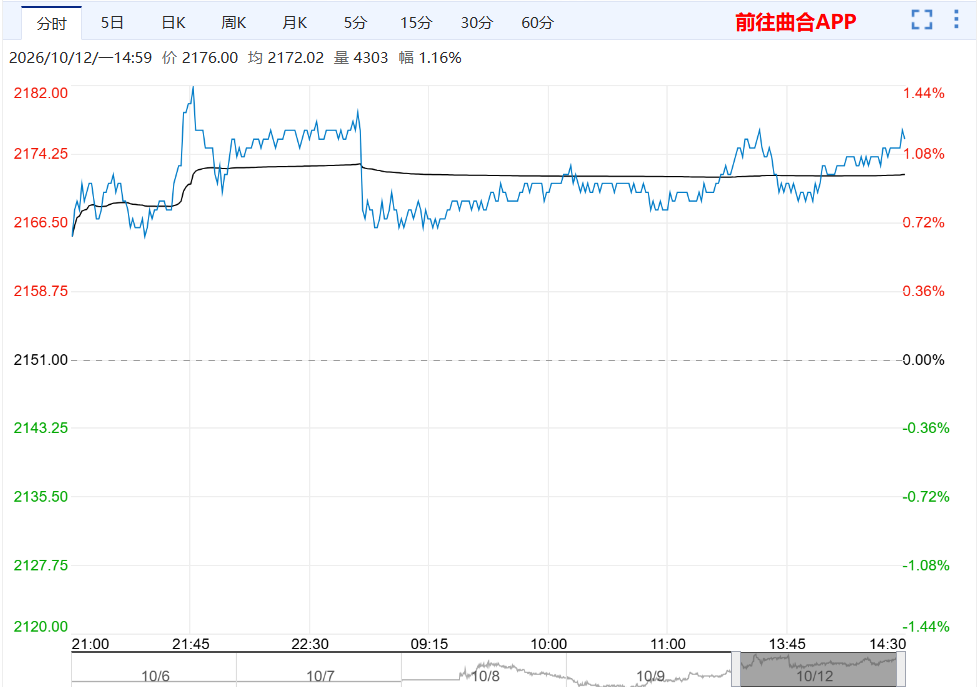
前往APP 查看更多行情数据
中国玉米供需平衡表
| |
2024/25 |
2025/26(10月估计) |
2026/27(9月预测) |
2026/27(10月预测) |
|
|
| 千公顷(1000 hectares) |
| 播种面积 |
44741 |
44961 |
45133 |
45133 |
| 收获面积 |
44741 |
44961 |
45133 |
45133 |
| 公斤/公顷(kg per hectare) |
| 单产 |
6592 |
6700 |
6780 |
6780 |
| 万吨(10000 tons) |
| 产量 |
29492 |
30124 |
30600 |
30600 |
| 进口 |
183 |
500 |
600 |
600 |
| 消费 |
29786 |
30740 |
31165 |
30685 |
| 食用消费 |
1000 |
998 |
996 |
996 |
| 饲用消费 |
19350 |
20150 |
20960 |
20050 |
| 工业消费 |
8340 |
8500 |
8120 |
8550 |
| 种子用量 |
128 |
129 |
129 |
129 |
| 损耗及其它 |
968 |
963 |
960 |
960 |
| 出口 |
0 |
1 |
1 |
1 |
| 结余变化 |
-111 |
-117 |
34 |
514 |
| 元/吨(yuan per ton) |
| 国内玉米产区批发均价 |
2159 |
2244 |
2300-2600 |
2300-2600 |
| 进口玉米到岸税后均价 |
2141 |
2252 |
2250-2400 |
2250-2400 |
随着新收获的玉米开始集中进入市场,企业到货变多,现货玉米供应压力加大,国内玉米价格出现走弱迹象。
截至10月8日,全国玉米均价2211元/吨,较国庆节前下跌28元/吨,其中产区锦州港玉米报价2220元/吨;销区广东蛇口港玉米报价2330元/吨。
从干潮粮方面来看,黑龙江东部区域30水分玉米潮粮收购价一度跌至0.75元/斤附近,折算成14-15水分的干粮约为0.97-0.98元/斤(1954元/吨);同期黑龙江绥化地区二等黄玉米30水潮粮收购价为0.79元/斤,干粮水分14.5%的价格也在持续下调(2058元/吨左右)。
但看玉米的成本方面,因受地租成本、农资、人工和机械费用上涨影响,2026年东北玉米种植成本显著上升,集港成本在2300-2350元/吨左右。
可以发现,潮粮折干粮价格(约1954-2058元/吨)明显低于集港成本2300-2350元/吨。价格倒挂之下,农户继续以当前价格出售的意愿极低。
再让我们将目光转向国外,10月9日发布的USDA十月供需报告将2026/27年度美国玉米单产预估从9月的178.5蒲式耳/英亩上调至181.2蒲式耳/英亩(市场平均预期177.6蒲式耳/英亩),总产量升至160.34亿蒲式耳,期末库存从15.67亿蒲式耳上调至18.49亿蒲式耳(市场预期16.7-16.9亿蒲式耳),推翻了此前机构们基于天气的减产预期。
因此报告发布后,CBOT玉米盘中一度下跌6%、触及470.25美分/蒲式耳。
在进口方面,目前南美玉米的价格仍有优势。机构调研显示,美国玉米到岸税后理论进口利润为-300至-40元/吨,巴西为30~180元/吨,阿根廷为145~270元/吨。
由于进口利润带动了进口量增加,海关数据显示8月份我国进口南美玉米环比增加,其中阿根廷玉米进口环比增长1.09%。
【后市展望】
短期看,虽然新粮集中上市带来的供应压力尚未释放完毕,且外盘USDA偏空与进口替代压力,价格上冲乏力;但当前玉米价格已跌破种植成本,农户惜售情绪有抬头迹象,下方支撑也逐步显现。预计玉米短期在成本线附近窄幅震荡、寻找底部平衡。
【风险提示】
新粮上市节奏、下游补库预期、政策性收储力度、外盘玉米的波动以及天气对收割进度的扰动。
数据来源:农业农村部、USDA报告、Mysteel等。
 海外高端金融资讯网站









