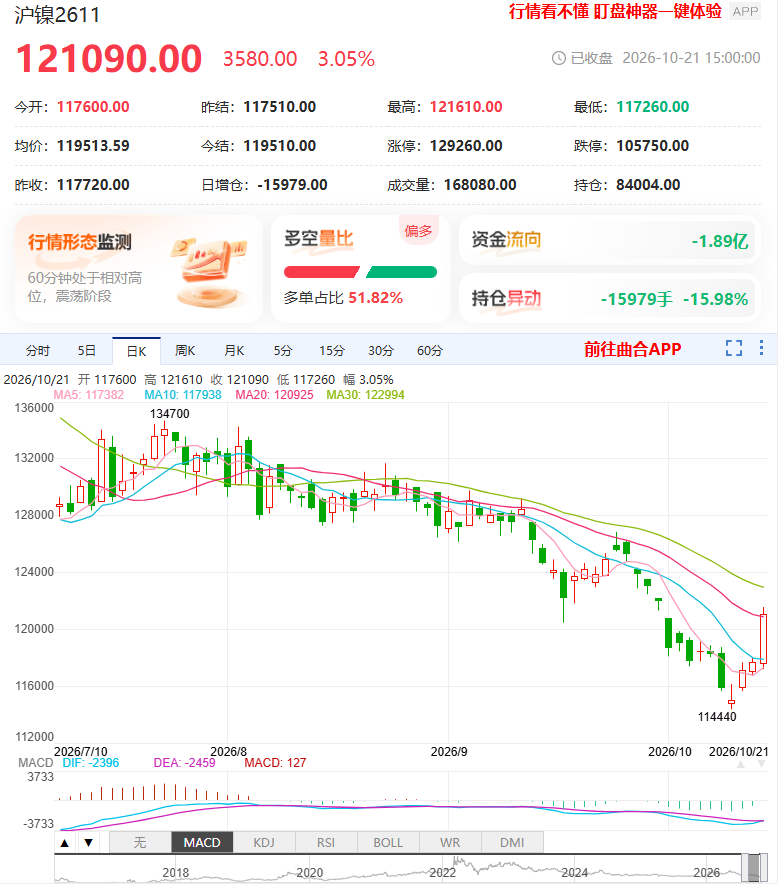
10月21日,沪镍期货主力2611合约收报121090元/吨、涨3.05%,重返12万上方,领涨当日有色金属板块。伦敦金属交易所(LME)镍期货同步上涨1.20%,现报16005美元/吨。
前往APP 查看更多行情数据
触发这波反弹的,是一条来自印尼的供应消息——市场传出青山、格林美、力勤、华友等多家中资镍企,拟商谈印尼HPAL电池材料厂的协同减产消息。HPAL是印尼镍资源向电池级硫酸镍、前驱体转化的关键产线,若协同减产落地,将直接缓和镍的过剩压力。
这条减产消息能撬动镍价走势背后,还有这三个环环相扣的因素:
第一、精炼镍外采成本倒挂
数据显示,2026年10月12日至16日周期,中国精炼镍各工艺路径生产利润均为负值。外采硫酸镍成本从135058元/吨降至131385元/吨,利润在-16418至-15353元/吨区间;外采高冰镍成本约127000元/吨左右,利润在-12352至-8518元/吨;一体化MHP成本最高,达141535至147108元/吨,利润亏损幅度最大,为-28668至-24200元/吨(隆众数据)。
当前精炼镍外采成本倒挂,意味着相当一部分镍企处于亏损状态,行业自发减产只是时间问题,而这次联合减产事件等于把"迟早会发生的事"提前摆上桌面。正如彭博新闻报道所说——“成本倒挂导致镍企业大多亏损,减产有其合理性,关注市场对此消息的接受程度。”
第二、政策面-矿端配额收紧
印尼2026年RKAB镍矿配额从2025年的约3.79亿吨直接大幅砍减至2.6—2.7亿吨;全球最大镍矿Weda Bay年度配额也被大幅削减、华友旗下华飞镍钴项目5月起已停产一半产能。当前政策面已经落地的供应约束——矿端配额收紧,意味着镍矿的"总闸门"在收口,供给扩张的边界被政策直接给圈好了。
第三、前期跌幅过大
从前期高点到114440元阶段新低,沪镍此番的调整幅度不小,空头获利盘丰厚。不过随着行情跌至低位后,进一步打压的空间被压缩,价格本身也具备了超跌反弹的技术基础。一有风吹草动,空头回补就会把价格快速推上去。
对此,兴业期货在10月21日研报中的判断正是从这个角度出发的——“随着情绪修复,镍价超跌反弹重回11.7-12.0万元附近”。
这些因素合在一起,构成了一个自洽的"超跌修复+供应收缩"故事:前期跌出来的空间提供弹性的底座,政策收紧、协同减产传闻、成本倒挂提供向上的催化。于是镍价从上周五(10月16日)114440元/吨的阶段新低,连续三个交易日回升,并重返12万上方。
对于镍价能不能站稳12万关口,还要盯着这些因素:
第一、减产传闻能否落地
传闻和落地之间隔着距离,一旦协同减产未能兑现,建立在传闻之上的反弹就会快速回吐。所以一德期货在研报中直接表述了“关注印尼中资企业减产相关消息落地情况”。
第二、库存能否持续去化
10月21日,伦敦金属交易所(LME)镍库存录得280866吨,整体仍在28万吨上方;上期所镍期货仓单减少939吨至91044吨,短期国内库存已连续7个交易日去化,但绝对水平仍居高位水平。
这也正如首创期货研报中强调的“整体上镍全球库存,仍居高位,后续去库难度大,进一步提振镍价有限,追多需谨慎。”
第三、需求端偏弱
不锈钢"银十"成色不足、旺季排产增量欠缺,下游采购以刚需为主;新能源三元前驱体及正极企业补库动能乏力、排产偏弱。
五矿期货研报里也印证了此观点:“下游不锈钢采购仍以刚需为主,现货需求对价格上涨的配合有限。”
操作上,追多性价比已经不高。沪镍当前最大的风险,是"传闻驱动"的脆弱性。12万上方是成本分水岭,也是情绪和基本面交锋激烈的位置——如果减产传闻被证实,估值修复可能延续;如果传闻落空、或高持仓转为集中减仓,反弹空间会被快速压缩。在"供应收缩预期"与"过剩现实"之间,追多和追空都要留足安全边际,尤其要盯紧减产消息的落地进度。
 海外高端金融资讯网站









