10月27日,纸浆期货主力SP2701合约延续弱势,盘中最低下探至4518元/吨,刷新逾六年以来新低。截止收盘,纸浆主力报4532元,下跌1.78%,持仓39.54万手、日增仓约1.92万手。
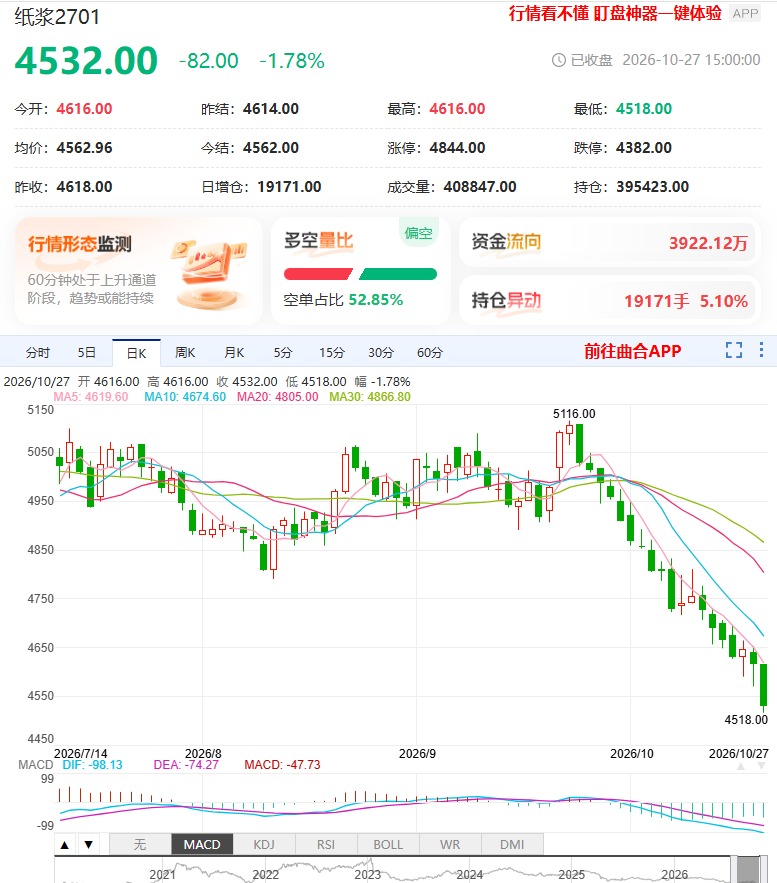
(图片来源:曲合网行情中心)
前往APP 查看更多行情数据
把时间轴拉长看,在这轮连续下行走势中,纸浆期货SP2701合约从9月22日的收盘价5106元一路跌到今天的4532元,累计下跌超12%,这期间几乎没有出现像样的反弹。
第一层压力:高库存是硬约束
截至2026年10月22日,中国纸浆主流港口样本库存量:213.0万吨,较上期去库1.3万吨,环比下降0.6%。(来源:隆众资讯)
表面上看库存是有在去库,但绝对水平仍在210万吨以上、处于近年同期偏高位置。正如银河期货研报中提到——“港口库存出现小幅去库,但仍处年内中高位”。在库存消化到正常水平之前,价格每一次反弹都面临现货抛压。
另一方面,仓单压力不容小觑,10月26日,上期所纸浆期货仓库仓单429862吨,纸浆期货厂库仓单18000吨,合计447862吨。
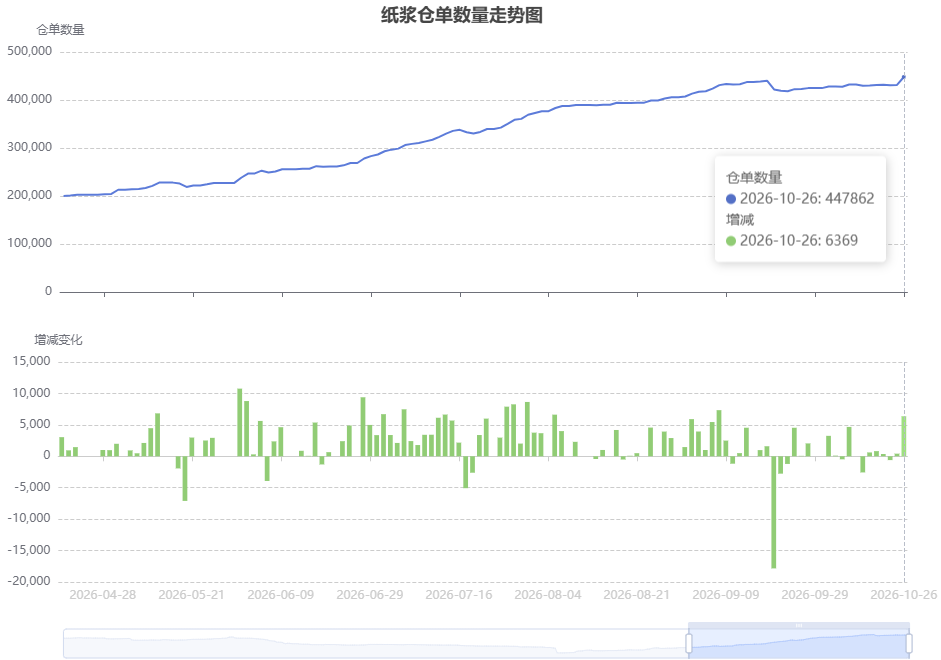
(图片来源:曲合网数据中心-仓单日报)
中泰期货点明了这点,“持续的下跌行情和基差的快速走弱使得老仓单难以注销消化,现货市场布针仍大幅贴水盘面,若无突发行情预期老仓单仍较难消耗,或需等待年底集中注销。”,此外南华期货在提到了“大量老旧仓单压制期价上限”。
第二层压力:纸厂利润不佳、采购谨慎、下游需求疲软
国内下游纸厂利润不佳,原纸需求持续一般。国庆后多数纸厂降负或停机,节后只恢复刚需采购,没有大规模补库。国投期货点到了关键——“由于国内纸厂利润不佳,且订单偏弱,持续向上游形成负反馈。”
第三层压力:供应仍然充裕
据海关数据显示,海关数据显示,2026年9月漂白针叶浆进口数量64.5万吨,环比7.8%,同比-6.6%;9月纸浆进口总量292.7万吨、环比+7.2%、同比仅-0.8%。
在需求走弱的背景下,供给端不收缩,就意味着供需缺口无法修复,价格只能通过下跌来寻找新的平衡。
纸浆的底部在哪?外盘报价上调提供托底力量
智利Arauco公司公布的10月木浆报价中,针叶浆报盘680美元/吨,上涨10美元/吨;阔叶浆明星610美元/吨,上涨20美元/吨;本色浆金星报价660美元/吨,持平。瑞达期货也指出“外盘报价上调形成一定托底,预计纸浆价格维持低位震荡格局”。
后市展望
短期来看,纸浆期货增仓破位下行说明空头趋势未结束,盘面可能仍有惯性下探,不宜盲目抄底。可以参考国投期货“向下空间逐渐受限”和中泰期货“上下空间有限、尝试区间内波段操作”的判断,可以作为操作基调。
数据来源:曲合网行情中心、隆众资讯、银河期货、南华期货、中泰期货、国投期货、瑞达期货公开研报。
 海外高端金融资讯网站









