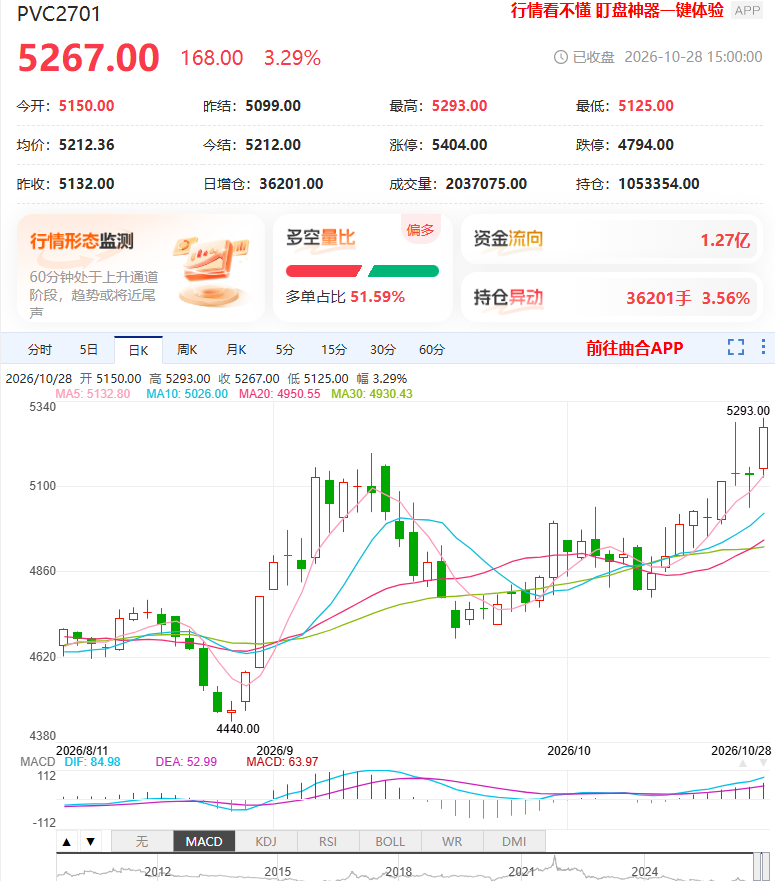
10月28日盘面,PVC期货价格继续上行,日内一度冲高至5293元/吨、刷新本月前高。截止收盘,PVC主力报5267元/吨、上涨3.29%,持仓增加3.62万手,呈增仓上行格局——说明有新增资金进场,不是单纯的空头回补。
(图片来源:曲合网行情中心)
驱动分析:供应收缩+库存持续去化,价格重心持续上移。
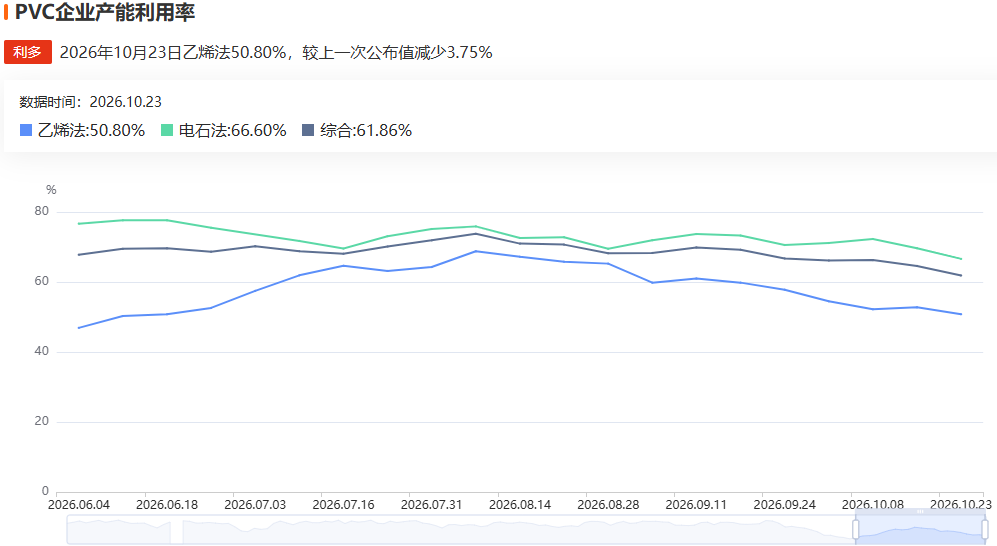
供应方面,截止10月22日当周,国内PVC生产企业产能利用率在61.86%,环比减少2.74%,同比减少14.71%;其中电石法在66.60%,环比减少3.06%,同比减少7.77%,乙烯法在50.80%,环比减少1.98%,同比减少30.84%。进入10月检修偏多,加之部分企业开工下降,供应下降明显。(来源:隆众资讯)
(图片来源:曲合网数据中心-PVC基本面)
银河期货在研报中提到,“PVC开工环比继续下降,电石法和乙烯法开工均有所下降,电石法、乙烯法开工均处于历年同期低位水平”。
成本方面,截止10月23日当周,原料电石价格环比下降,全国电石法PVC企业成本在5051元/吨,环比下降136元/吨降幅2.62%;乙烯法成本方面,乙烯价格上调,全国乙烯法PVC企业成本在6421元/吨,环比增加131元/吨,增幅2.08%。(来源:隆众资讯)
(图片来源:曲合网数据中心-PVC基本面)
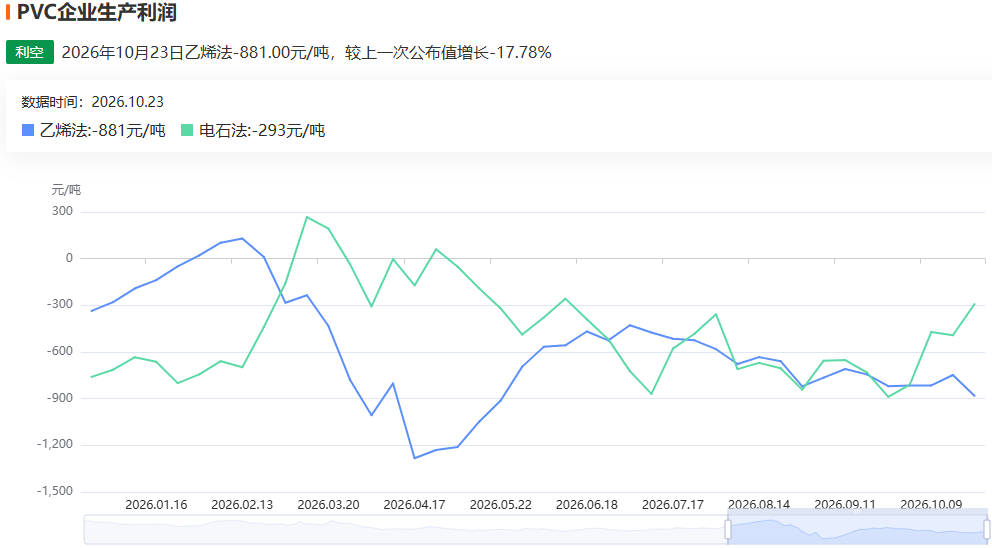
利润方面,全国电石法PVC企业利润为-293元/吨,环比增加198元/吨,乙烯法PVC企业平均利润为-881元/吨,环比减少133元/吨。
成本高企叠加利润倒挂,倒逼电石法、乙烯法装置减产降负——这恰恰是"低开工"背后最根本的成因。
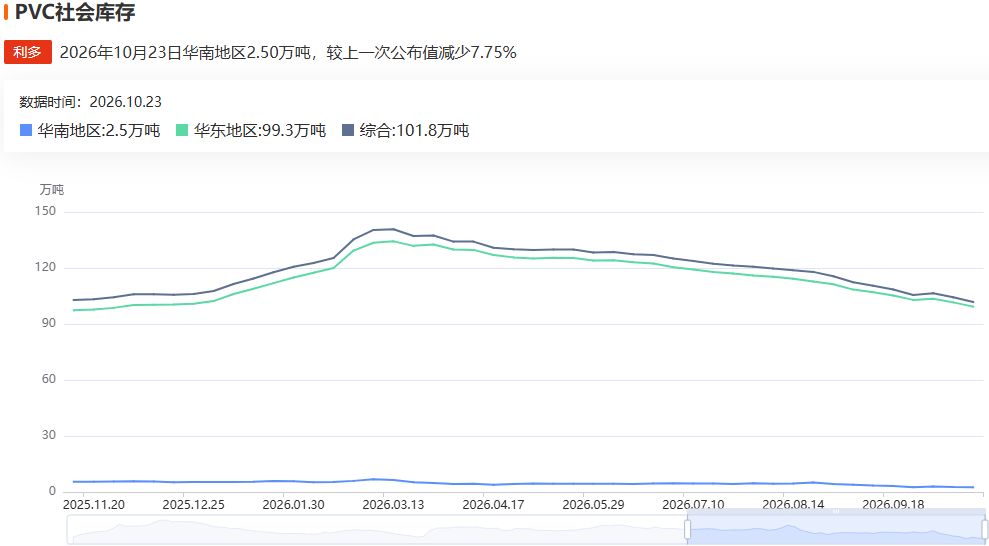
库存方面,数据显示,截止10月22日当周,PVC社会库存在101.8万吨,环比减少2.40%;其中华东地区在99.3万吨,环比减少2.26%;华南地区在2.5万吨,环比减少7.65%。(来源:隆众资讯)
(图片来源:曲合网数据中心-PVC基本面)
瑞达期货指出,“低供应背景下库存预计维持去化趋势,库存压力逐步消化”,南华期货判断"供应+去库"逻辑仍在继续,驱动价格重心上移。
驱动分析:内需疲软、并且价格修复后,企业复产预期升温。
PVC最大的终端是房地产,地产起不来,内需就难有起色。据数据显示,今年前三季度表需约1475万吨,同比降1.86%;房地产仍处深度调整阶段,北方天气降温工程进入季节性淡季,11—12月需求转弱预期明确。
广州期货研报中提到,“下游地产相关需求偏弱、北方工程进入季节性淡季,价格修复后装置存在复产预期”,还有银河期货也指出,“房地产新开工、竣工同比仍在大幅下降,仍会显著拖累PVC内需”。
还有瑞达期货也指出,“PVC高价水平下,生产企业开工意愿或将得到提升,进而抑制价格继续向上空间。”
后市展望
综合来看,供应端检修和降负尚未结束,库存去化趋势延续,叠加期货增仓上行带来的情绪提振,PVC盘面重心仍有上移空间。银河期货建议 01 合约多单持有、中泰期货看偏强震荡,短线延续偏多思路为主。但反弹高度受制于需求和复产预期,南华期货的“进一步向上的弹性存疑”、广州期货“上方空间受限”都在提醒——追高要谨慎,因为价格越涨,复产预期就越强,上方压力就越大。
后续重点跟踪:乙烯法装置复产节奏、库存数据、兰炭价格与氯碱综合利润变化、美伊局势对乙烯成本及原油端的扰动。
数据来源:曲合网行情中心、数据中心,广州期货、瑞达期货、银河期货、南华期货、中泰期货公开研报。
本文仅为公开信息梳理,不构成投资建议。
 海外高端金融资讯网站









