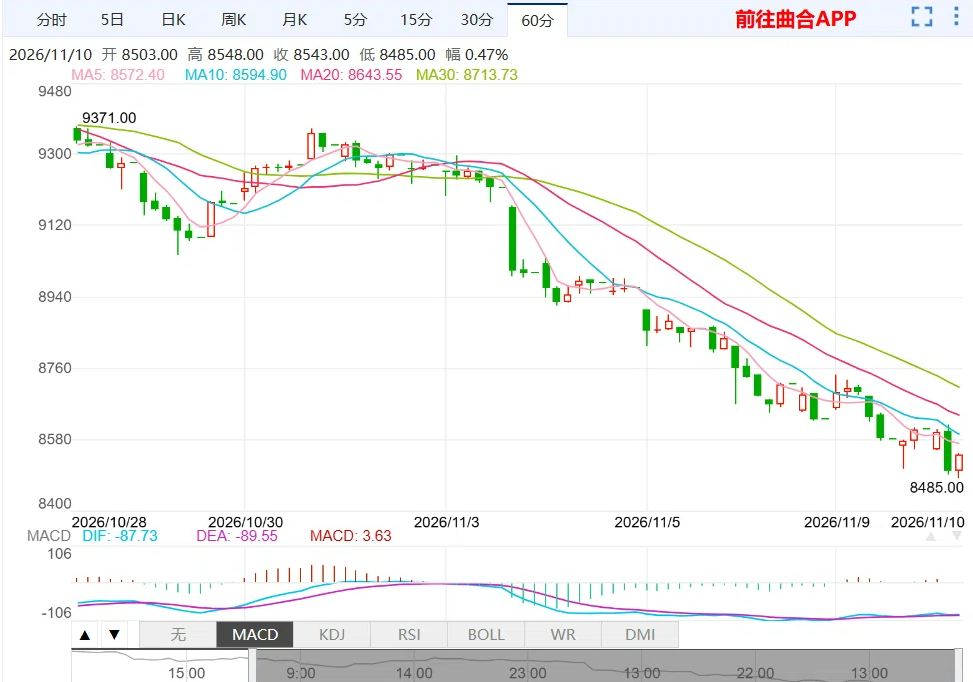
11月10日,棕榈油主力暂报8548元/吨,跌幅1.48%;日减仓9343手,资金净流出1.20亿元,短期暂无大资金进场做多。
近期趋势为单边下跌,具体来看:期价从10月底的9371.00高点一路震荡下行,11月初的暴跌直接砸穿了前期的震荡平台(9120-9300区间),之后一发不可收拾;均线也顺势向下,反弹易被打压。
前往APP 查看更多行情数据
【近月价格继续被高库存压制】
从基本面来看,库存高企是压制盘面反弹的重要因素。
MPOB报告显示,9月底马来西亚棕榈油库存达到351.09万吨,环比大增24.54%,同比增长48.79%,为连续第6个月累积;原因是9月产量环比增长16.48%,为历年同期最高水平,出口则环比下降12.13%。
由于印尼上调了毛棕榈油出口税(尽管仍比马来西亚产品便宜约700至900令吉/吨),叠加印度排灯节前抢购,十月的出口数据很好。ITS数据显示,10月马来西亚棕榈油出口量为164.54万吨,环比增加45.4%。
但排灯节后印度的需求高峰已过,市场预计10月底库存将升至375万吨,部分机构甚至认为11月库存会触及400万吨左右。
国内情况也是,港口的棕榈油库存已处于近10年最高水平(约120万吨),现货压力巨大。
高企的库存也成为了压制价格的大山。截至11月6日当周,马来西亚港口FOB报价:24度精炼棕榈油(11月船期)周环比下跌90美元,12月报价下跌105美元;33度精炼棕榈油(11月船期)周环比也下跌90美元。
有消息称,马来西亚正在考虑暂停或免除毛棕榈油出口税,该潜在变量值得关注。
虽然国内的棕榈液油几乎完全依赖印尼(占总进口量的98.57%左右),但因为全球棕榈油的定价权在马来西亚,所以国内连棕期货的定价逻辑为“BMD盘面+进口成本校准”。
【远月价格因厄尔尼诺偏强】
由于厄尔尼诺的影响,印尼棕榈油协会(GAPKI)已将2027年产量预期下调约200万吨(降幅3.7%),因此棕榈油的远月合约获得了支撑。
而且马棕已经开始季节性减产,SPPOMA显示11月1-5日马来棕榈油的产量已环比下降9.71%,MPOC预计产地库存的去化趋势将持续到2027年2月。
【短期行情展望:继续维持震荡偏弱】
远月可以逢低做多,注意马棕出口税政策是否落地、今日MPOB月报与USDA月度供需报告的指引。
 海外高端金融资讯网站









