周一(11月16日)市场,豆一期货2701合约大幅下挫,盘中最低跌至4990元、下破5000元/吨整数关口,最终收于5011元、跌幅3.75%,日增仓31190手、成交量51.06万手。
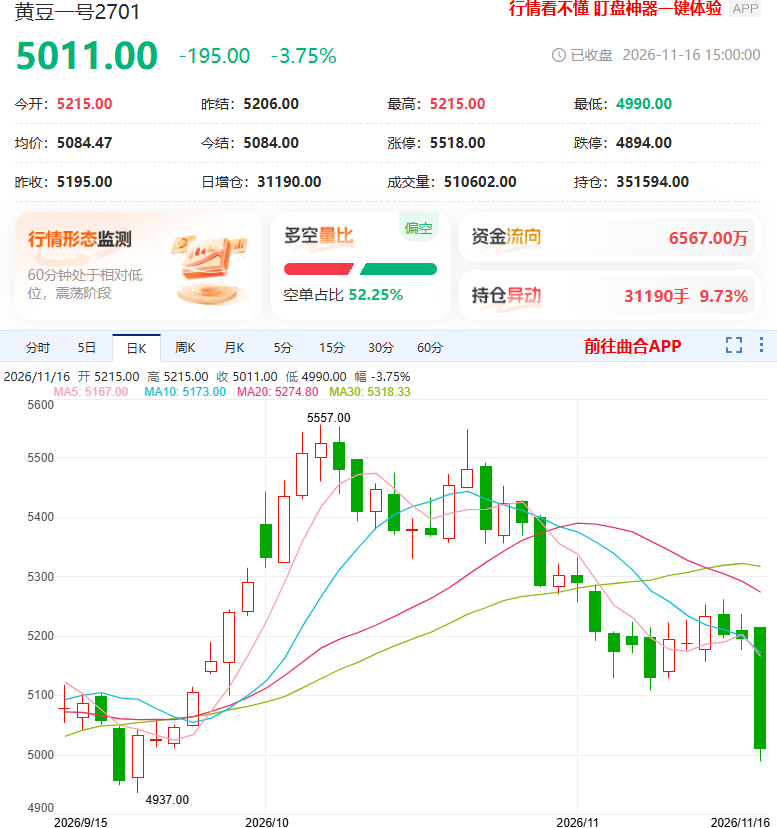
(图片来源:曲合网行情中心)
“价跌仓增+成交放量”组合,说明这次不是多头获利了结的技术性回调,而是空头资金在主动进场建仓。这一点在盘面上早有先兆:上周五豆一窄幅震荡小幅收低,夜盘进一步大跌至5100元/吨附近,重回弱势状态。周一盘面下跌是弱势的延续,加上工业品与农产品的风险偏好同步回落,放大了豆一的跌幅。
一、“估值透支”,新季上市定价偏高,把减产利多提前透支了。
中金财富期货指出:“新季国产大豆上市之初定价偏高,透支大豆种植面积下滑和东北生长关键期降雨偏多造成的减产。”,换句话说,“减产”是真实发生的利多,但它在新豆上市初期的高开价里已经被充分计价甚至过度计价了。当盘面从一开始就站在了“透支减产”的高位,后续缺乏新的利多接力,价格自然向下修正。
通过冠通期货、中国大豆产业协会发表的公开信息中也都提到了这一点:新季国产大豆上市之初定价偏高,已体现种植面积下滑和东北生长关键期降雨偏多造成的减产。
二、需求端始终没有实质起色,集中备库迟迟未启动。
据南华期货调研显示:由于豆制品加工利润依旧偏薄,原料成本向制品端传导不畅,企业采购延续刚需小单;终端采购对高价大豆的接受度有限,成交缺乏放量。
中金财富期货、瑞达期货方面也都点明了需求端的疲软:下游采购分批进行,市场预期年前备货阶段走货有望小幅改善,但需求难有实质性回暖,反弹空间有限;而豆粕等蛋白端品种的弱势,也从侧面印证了终端需求的平淡。缺少需求配合,是豆一破位后难以企稳的根本原因。
三、注册仓单维持高位,产业套保盘持续施压。
新季大豆种植利润较好,现货企业积极套保,注册仓单维持高位——这句话在多家机构研报里反复出现。背后的含义是:产区的贸易商、加工企业在盘面相对现货有利润空间时,持续在期货上卖出套保,注册仓单成了压制盘面的“隐形空头”。
南华期货给出的判断点明了这层:仓单绝对水平偏高、销区承接力度有限,压制上方空间。当现货企业把手中的豆子不断注册成仓单抛向盘面,豆一的反弹自然处处受阻。
四、总结
综合来看,豆一当前处于“减产预期透支+仓单压顶+需求不配合”的三重压制之下,破位下跌是这三股力量共振的结果,而非单一利空驱动;而同属大豆产业链的豆油、豆粕等品种近期也随美豆波动,进一步印证了豆系的整体弱势。操作上,不宜在破位后盲目追空——由于期货跌得比现货快,基差走扩至年内高位,加上产区挺价仍提供一定下方支撑,但反弹空间同样有限,宜以区间思路、逢反弹轻仓偏空对待。
数据来源:曲合网行情中心、中国大豆产业协会、中金财富期货、冠通期货、南华期货、瑞达期货公开研报信息。
 海外高端金融资讯网站









