11月17日,原油暴跌拖累油脂期货下行,棕榈油、豆油主力跌超2%,菜籽油主力跌超1%,葵花籽油跟随回落。截至收盘,豆油期货主力合约报8591元,下跌2.29%。持仓结构上,当日增仓10464手至432161手,呈现典型的增仓放量下打特征,说明空头并非简单的短线获利了结式“砸盘”,而是有增量资金在当前位置主动建立空头敞口。
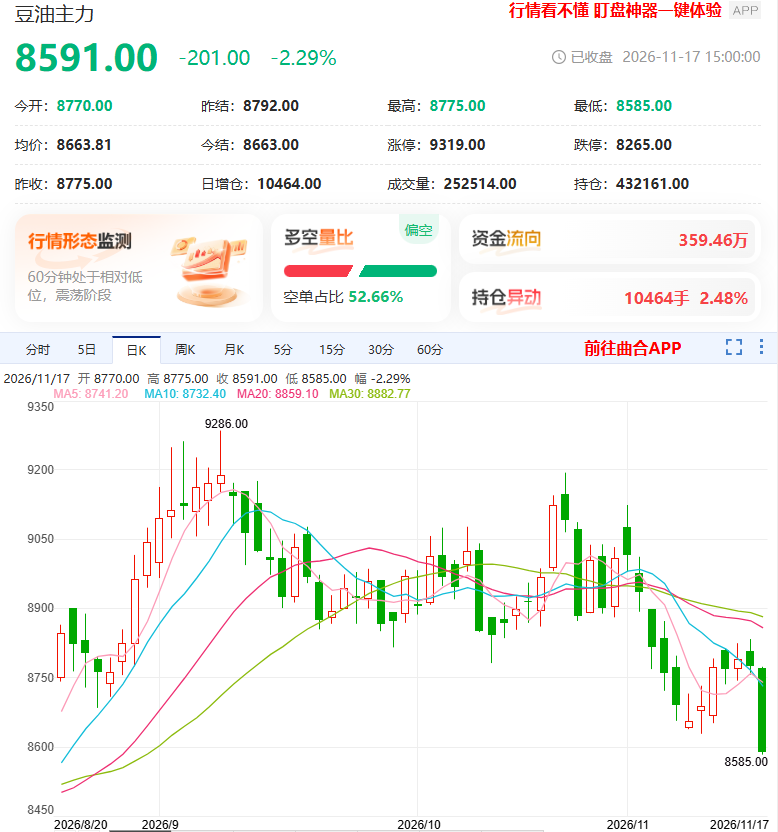
(图片来源:曲合网行情中心)
看下外盘,受中东地区石油供应流向出现恢复迹象影响,国际原油价格跌超3%,周一芝加哥豆油期货承压下跌,基准期约收低2.5%。
一、原油暴跌,生柴溢价回吐
豆油这轮下跌的直接驱动,是原油。豆油是美国生物柴油生产的主要原料,其价格走势长期跟随能源市场波动——原油上涨时,以豆油为原料生产生物柴油相对于化石燃料具有更好的经济性,豆油价格中内嵌了一部分生柴需求溢价;当原油走弱时,生物柴油的经济竞争力被削弱,以豆油为原料生产生物燃料的吸引力下降,这部分溢价随之收缩。
三立期货的判断印证了这点:原油暴跌直接“抽掉了生柴溢价”,成为豆油跟跌外盘的核心传导链条。
二、NOPA库存数据超预期,外盘回落传导内盘
周一美国全国油籽加工商协会(NOPA)发布的月度压榨报告显示,截至10月31日成员企业豆油库存为11.70亿磅,环比增加11.23%,同比减少10.3%。这一数据明显高于报告发布前分析师平均预期的10.79亿磅。
此前市场对豆油“低库存”的叙事(9月底10.53亿磅确为12年低位)给予了较高的估值溢价,但10月单月11.23%的环比跳增,导致这一叙事在边际上被显著削弱。受此影响,当天CBOT豆油期货价格大幅回落,并通过进口成本与情绪联动传导到了国内连盘豆油期货走势上。
三、国内弱现实:高库存与高压榨压制反弹空间
外部利空之所以能够如此顺畅地传导至连盘,根源在于国内豆油自身缺乏足够的基本面缓冲垫。
通过兴业期货研报信息显示,11月大豆到港约949.65万吨、12月预报升至960万吨,到港量较高;11月压榨量预计约850万吨,环比回落但仍高于三年同期均值。
库存维度,钢联数据显示,截至2026年11月13日,全国豆油商业库存146.79万吨,处于历史同期显著偏高的水平。
需求维度,下游餐饮需求表现疲软,现货成交以刚需为主,对盘面反弹的认可度有限。
银河期货指出,目前大豆供应较为充足,油厂压榨量预计维持偏高水平,豆油库存处于同期高位,国内弱的基本面短期难以改变,豆油维持震荡运行。
后市分析:偏弱还是区间反复?
对于豆油的后市走势上,机构共识是“短期震荡偏弱”,分歧在于“节奏”与“底部”:
银河期货和南华期货强调去库预期和收储的托底作用,倾向于将当前价位视为区间运行的下沿区域;
中金财富期货和安粮期货则更侧重外盘驱动和原油拖累的持续性,对反弹空间的评估更为谨慎;
首创期货方面则明确提示“不建议单边追涨杀跌”,本质上是在承认方向偏弱的同时,否定流畅单边行情的可能性。
综合来看,短期以观望或区间思路对待为宜,不宜在急跌后追空,也不宜在缺乏原油企稳信号的情况下抄底;中期关注远月合约在去库预期逐步兑现过程中的估值修复窗口,以及豆棕价差、豆菜价差的结构性机会。
数据来源:曲合网行情中心、Mysteel、三立期货、兴业期货、银河期货、南华期货、中金财富期货、安粮期货、首创期货公开研报信息。
 海外高端金融资讯网站









