国内市场:周三(11月18日),大商所棕榈油主力合约收跌3.02%至8606.0元/吨、持仓减10531手至469977手。原油回落、宏观情绪较弱及基本面利空共振压制,棕榈油日K线连续两根阴线几乎吞没上周涨幅,短期上涨结构被破坏,下方支撑需重新确认。
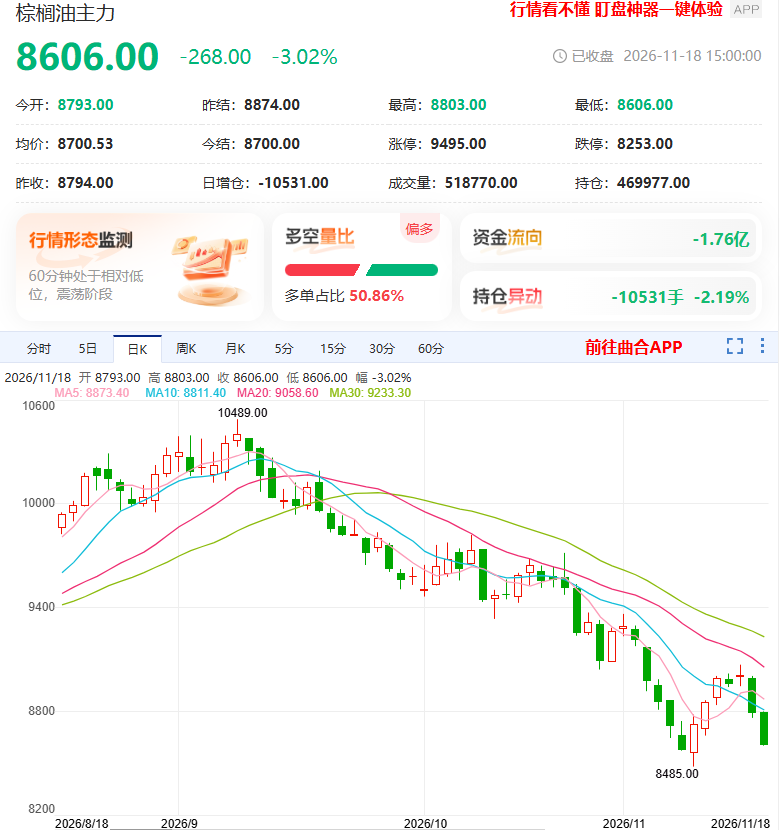
(图片来源:曲合网行情中心)
国际市场:周三午盘,国际油价跌幅扩大,棕榈油作为生物柴油原料的吸引力随之下降,马来西亚衍生品交易所(BMD)棕榈油期货小幅下行,日内最低跌至4340令吉/吨,截至发稿报4376令吉/吨、跌幅1.35%。
1.马来西亚出口数据疲软
船运调查机构SGS数据显示,预计马来西亚11月1—15日棕榈油出口量为427049吨,较上月同期的605619吨减少29.49%。
11月上半月马棕出口明显放缓,光大期货、申万期货有提到:SGS上半月出口下降未能扭转盘面,出口速度放缓,产地高库存压力缓解仍需时间,出口疲软压制棕榈油反弹。
2.进口成本快速下移
数据显示,11月18日马来西亚棕榈油离岸价为1052.5美元,较上日跌27.5美元,进口到岸价为1087.5美元,较上日跌27.5美元,进口成本价降至8700.96元,单日下跌218元(来源:中国粮油商务网)。
成本端下跌,盘面自然要跟着下移——因为成本就是定价的锚,锚在往下走,价格自然不可能原地不动。
3.库存持续累库
截至11月13日当周,全国重点地区棕榈油商业库存123.72万吨,环比增加2.64万吨,增幅2.18%;同比去年增加58.40万吨,增幅89.41%(来源:Mysteel)。
兴业期货指出,目前出口整体表现一般,同时库存仍处于偏高水平,现实压力仍存。高库存削弱了多头的接货意愿,也让“减产周期”的利多难以快速兑现——尽管SPPOMA预计11月1-15日马棕产量环比减少14.63%,但出口的同步放缓,让减产带来的去库效果打了折扣。
机构怎么看:减产周期vs出口疲软,谁占上风?
综合来看,棕榈油当前处于“原油生柴溢价塌陷+出口疲软+高库存”的短期偏空格局中,但下方有“季节性减产+印尼B50生柴需求”的中期支撑,近弱远强的期限结构仍然清晰。
对于棕榈油后市走势上,机构分歧集中在“减产与去库能否兑现”:
偏空/谨慎一方,申万期货认为原油大幅回落拖累短期油脂板块、预计短期油脂偏弱震荡为主;华泰期货也提示SGS上半月出口下降未能扭转盘面;光大期货强调棕榈油领跌、多头资金主动减仓,后市关注地缘冲突、进口成本变化及终端消费。
相对偏多一方,中信期货看好中长期——11月起产地进入减产季、库存拐点预计在今年底或明年初出现,印尼B50已于10月全面实施、叠加厄尔尼诺对2027年产量的滞后影响,中期重心上移逻辑未破,建议远月逢低布局、关注1-5反套。
分歧的本质,在于“短期出口疲软+高库存”与“中长期减产+生柴需求增量”之间的时间错位。
操作上,短期以偏弱思路对待、不宜追多,但也不建议低位追空——估值已明显下修、减产周期临近,宜以近弱远强、逢低布局远月为主。
数据来源:曲合网行情中心、中国粮油商务网、Mysteel、光大期货、申万期货、兴业期货、华泰期货、中信期货、光大期货公开研报信息。
 海外高端金融资讯网站









