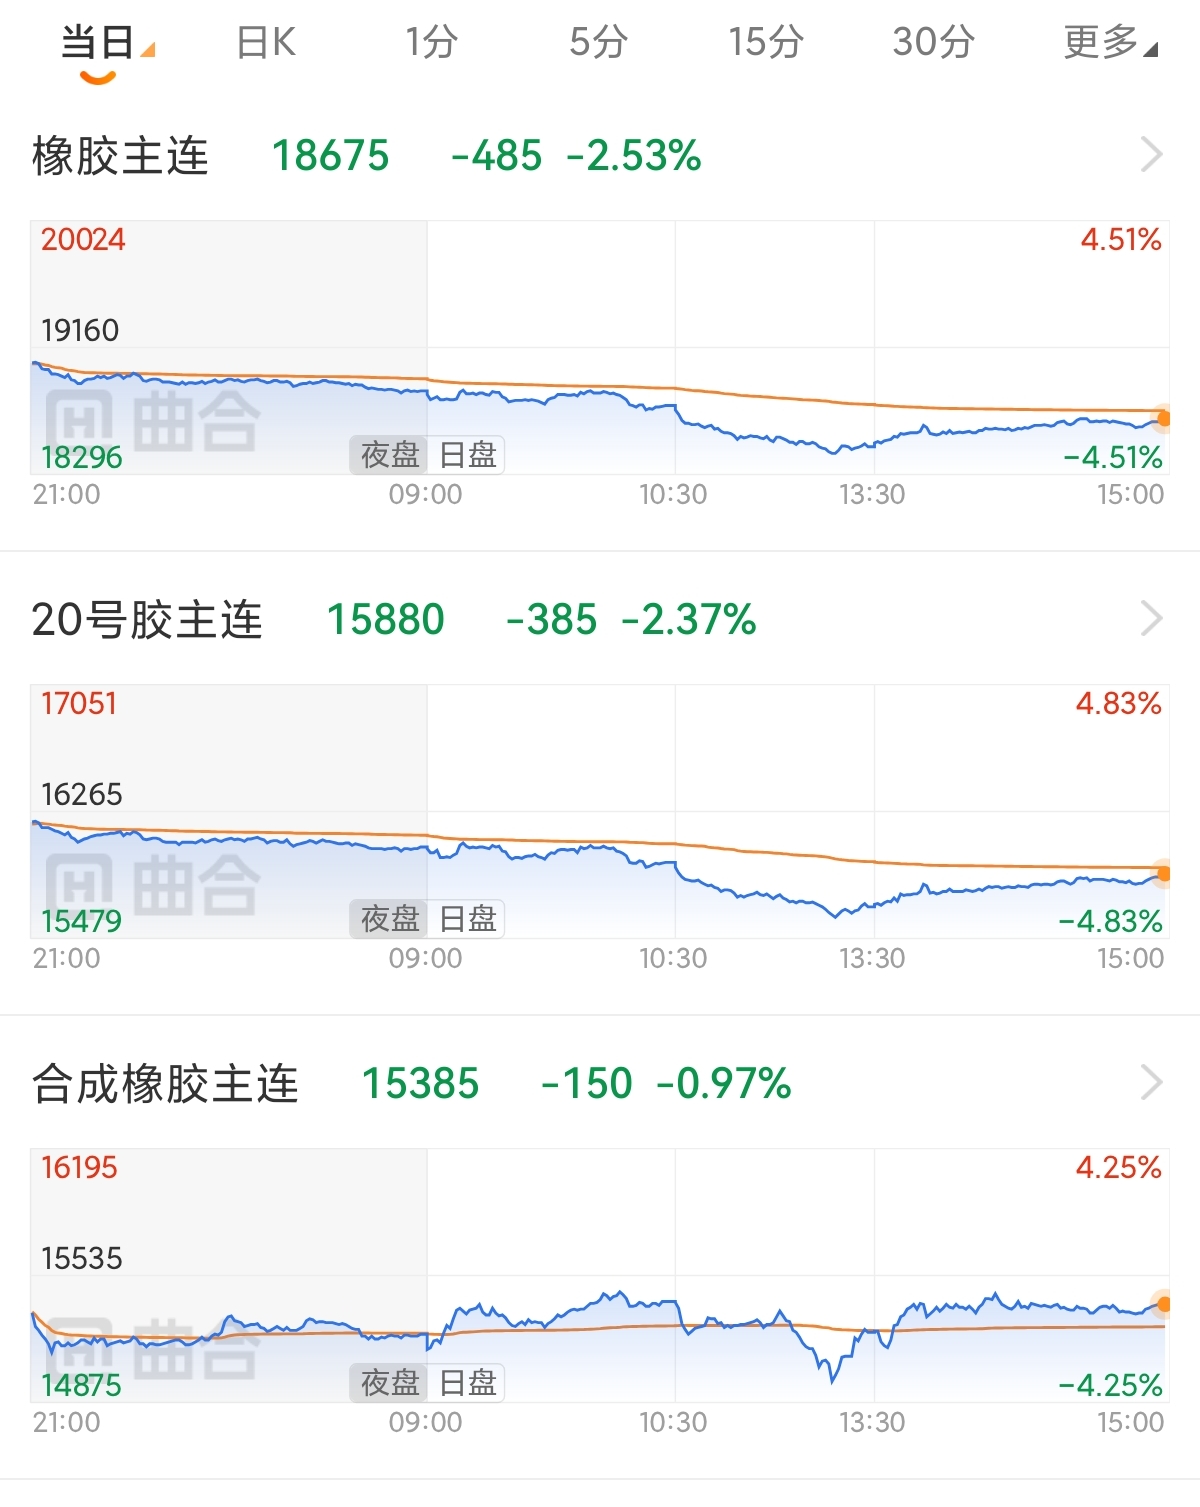
11月19日午盘,全球橡胶市场同步走弱。国内上海期货交易所(SHFE)橡胶系三兄弟齐跌:天然橡胶、20号胶主力跌超2%,合成橡胶主力跌0.97%。海外同步转弱,日本大阪交易所(OSE)橡胶主力收盘下跌1.81%至422.8日元/千克,新加坡SICOM 20号合成胶主力现跌1.56%至239.6美元/千克。
(图片来源:曲合APP)
全球三个市场(SHFE、OSE、SICOM)橡胶产品同步下跌——说明这不是国内单独的利空,而是全球橡胶定价共同承压。
空头逻辑一:宏观偏弱,市场风险偏好回落
本轮回调的外部导火索在宏观与成本端联动走弱压制,国内橡胶市场持续下探,市场情绪明显转谨慎,资金阶段性撤离。
宏观上,美联储10月会议纪要偏鹰,多位官员释放进一步加息信号,美元指数一度触及19个月新高,压制大宗商品整体风险偏好;同期国际原油价格持续走弱,带动合成胶比价下移,削弱了天然橡胶的相对优势。
橡胶系内部的传导链:原油下跌→丁二烯与合成橡胶成本下移→顺丁橡胶价格下调→合成胶对天胶的替代性价比上升→天胶的相对优势被削弱。
这也印证了格林大华期货提到的:“近期原油下行令能化板块整体承压,同时宏观层面消息利空,拖累市场报盘重心”。
空头逻辑二:需求端疲软,轮胎开工同比偏低
本周企业产能利用率继续走低,需求端表现偏弱是制约胶价上行的关键。截至11月19日当周,中国半钢胎样本企业产能利用率为62.05%,较上期降1.75%,同比-7.31%;全钢胎样本企业产能利用率为58.72%,较上期降0.46%,同比-3.32%(来源:隆众资讯)。
下游轮胎企业开工提升有限,原料以按需采购为主,高价补库意愿不强。格林大华期货表示,近期宏观情绪偏弱叠加下游需求疲软,盘面氛围再度转空。
空头逻辑三:东南亚旺产季上量,供应边际转松
旺产季供应释放预期仍在:11月泰国南部主产区进入传统旺产季,海外产出相对稳定,东南亚新胶供应回升。
上海中期期货提示,海外宏观偏弱、国内新胶供应稳定、东南亚新胶供应回升,三因素对天胶形成压力、限制上涨空间。
中信建投期货也认为,前期反弹速度与幅度较大,平衡表尚未出现与行情匹配的突出矛盾,短期市场预期偏弱,RU、NR持续调整。
但注意:胶价下方并非无险可守,低库存、低仓单、国内云南产区进入季节性停割阶段,预计深跌空间受限
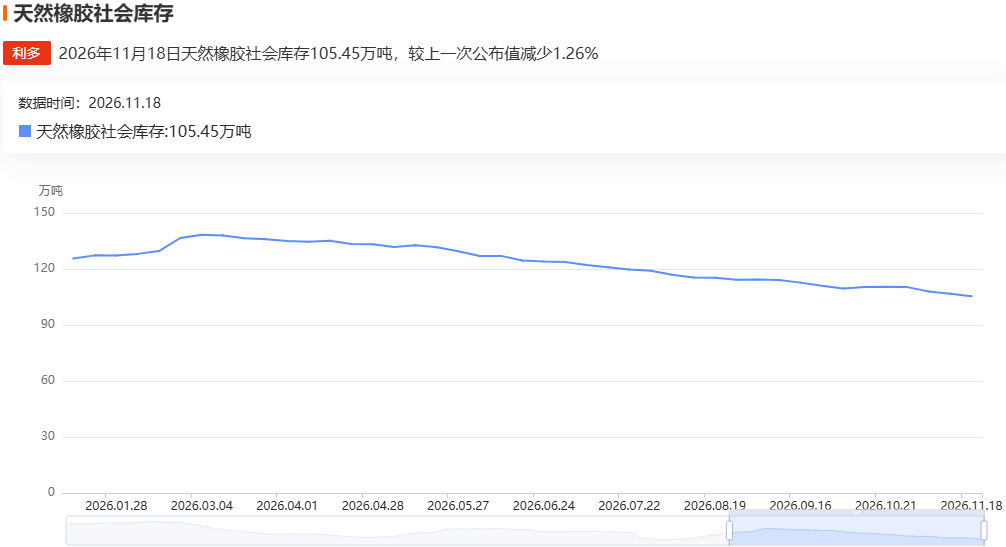
1.库存持续去化:截至11月15日,中国天然橡胶社会库存105.45万吨,环比下降1.32万吨(−1.26%),其中深色胶库存70.48万吨、环比降1.80%,青岛现货库存续降1.65%,去库仍在延续。
(图片来源:曲合网数据中心-橡胶基本面)
2.仓单处于历史低位:11月RU老全乳仓单会集中注销,市场预计今年注销后剩余仓单量会进一步创新低。据最新数据显示,11月19日收盘后,上期所公布的天然橡胶期货仓单为26460吨,环比上日减少98730吨。目前仓单处历史偏低区间,会对近月价格有明显托底作用。
3.国内产区进入停割期:云南产区自11月底起陆续停割,海南12月中旬也将收尾,国内产量季节性下滑,原料端供给逐步缩减。
综合来看,橡胶系进入供应边际转松+需求疲弱+宏观偏弱压制下的回调阶段,但低库存、低仓单与云南停割又提供底部支撑空间,多空角力下橡胶可能以区间反复为主,缺乏单边方向。在需求没有实质性回暖信号前,不宜盲目抄底,控制仓位、等待新的驱动信号。
数据来源:曲合APP、曲合网数据中心、上海期货交易所、隆众资讯、格林大华期货、上海中期期货、中信建投期货公开研报信息。
 海外高端金融资讯网站









