摘要:10月多晶硅排产从9月的11.6万吨回落至9.16万吨、开工率降至约32%,库存却仍积压35.2万吨;期货深度贴水成本线约8000—9000元/吨,追空风险收益比已不划算。
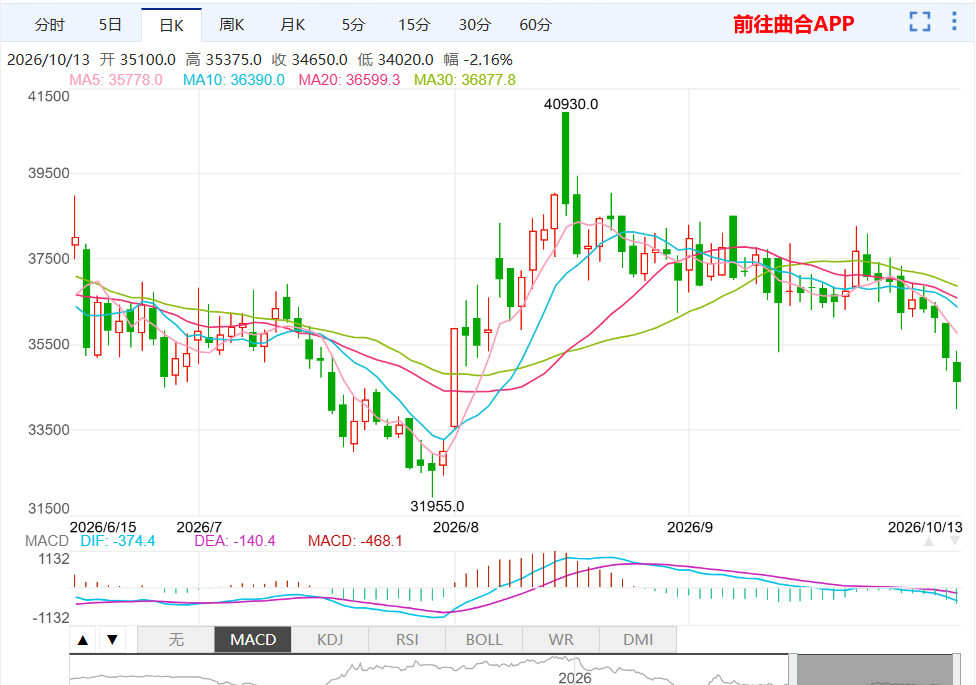
截止10月13日早盘收盘(11:30),多晶硅期货价格下跌2.16%,报34650.0元/吨。与期价下跌形成对比的是,近期多晶硅的现货价格小幅上涨。
多晶硅现货价格一览(2026年10月13日)
| 品类 |
报价/价格区间 |
单位 |
来源/备注 |
| N型料 |
39.70 - 43.00 |
元/千克 |
较前一日上涨0.25元 |
| N型颗粒硅 |
40.00 - 41.00 |
元/千克 |
较前一日上涨1.00元 |
| N型复投料 |
41.1(均价) |
元/千克 |
小幅上涨 |
| 颗粒硅 |
39.5(均价) |
元/千克 |
|
| N型料现货 |
39,550 - 41,350 |
元/吨 |
折算约39.55-41.35元/千克 |
| 多晶硅价格指数 |
41.14 |
元/千克 |
|
现价上涨的原因主要是供给端进行了收缩:10月份多家硅料企业响应减产号召,月度排产计划从9月的11.6万吨大幅回落至9.16万吨,行业整体开工率降至约32%。
近七成产能趴着不动,市场上的新货会少很多,现货才敢往上抬。
虽然企业执行减产的决心已确定,但减产落地时间与执行力度还需观察。据硅业分会统计,10月将有2家企业有复产增量释放,有6家企业计划减产运行,综合预计10月国内多晶硅产量将减至10.5万吨左右,环比降幅约12.9%。
意思是,减产会是真的减,只是"减多少"还没完全兑现,这也是后续需要重点关注的。
影响企业减产的不止有政策原因,电价也是重要因素。因为多晶硅生产成本主要由电力、硅粉、折旧、人工、辅料及三费构成,其中电力成本是第一变量。
所以产区电价高低,直接划出了企业成本的生死线。
目前国内多晶硅产能分布大致是:内蒙古80—99万吨(占25%—30%,当前第一大产区)、新疆84.5—96万吨(占25%—29%)、青海43万吨(占13%)、四川37万吨(占11%,以乐山为主),其中西北产能占全国约七成。
电价上,新疆自备电厂约0.25—0.29元/kWh,是全国最低的一档。低电价产区,就是这轮减产里最扛得住、也最可能撑到最后的那批产能。
产量虽然下降,但库存方面情况仍忧。当前多晶硅工厂的库存已积累至35.2万吨,其中头部企业硅片库存较少,主要集中在中小企业。
库存不去,现货涨价的成色就还得打折扣——这也是期货不敢跟着现货涨的一个关键原因。
反应在盘面上,就是多晶硅期货价格震荡下跌,均线拐头向下。
前往APP 查看更多行情数据
不过虽然技术面空头趋势明确,但期货价格(约34000-35000元/吨)已深度贴水(约8000-9000元/吨)行业成本线(每吨4.3万元),追空的风险收益比降低。
 海外高端金融资讯网站









