【摘要】
10月21日沪锡主力报388070元/吨、涨1.99%,日内减仓1836手、资金净流出6899万元。供应端缅甸佤邦禁矿延续叠加冶炼检修,上期所锡仓单降至2584吨,进口深度亏损,货源四面收紧;需求端手机PC出货骤降、焊锡开工率下滑,旺季兑现不及预期。短期锡价由宏观情绪与AI投资前景主导,关注印尼RKAB政策变动。
【期货行情】
截至2026年10月21日11:30,沪锡主力合约最新报价为388070.00元/吨,涨幅1.99%;今开于381100.00元/吨,盘中最高触及390320.00元/吨,最低下探380250.00元/吨,现价稳固运行于日均价线(385579.24元/吨)上方。
资金面上呈现典型的“减仓上涨”特征,日减仓1836.00手至27149.00手,资金净流出6899.06万元。
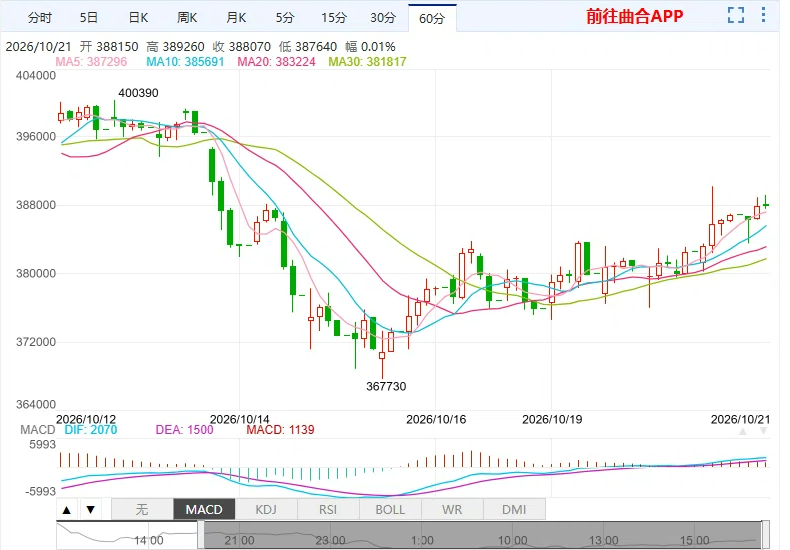
前往APP 查看更多行情数据
【宏观环境】
SpaceX公布季度净利润远超预期,盘后股价上涨约7%;超微电脑业绩同样超出预期,带动AI基建板块盘后走强,该股盘后大涨15%。纳指100期货随之上涨0.7%,标普500期货上涨0.2%。高盛将云计算公司CoreWeave的评级从“中性”上调至“买入”。
中东方面,卡塔尔与巴基斯坦提出了一份妥协方案,核心是以IAEA对伊朗核设施的非公开检查,换取解冻伊朗存放在卡塔尔银行的60亿美元资金所产生的利息,该方案据称获得美伊“初步认可”,但这一“进展”在数小时内即被否认。
【供应端】
缅甸佤邦的锡矿禁采令已持续超过两年,目前矿山已重启,但产能恢复严重受限,全面复产的时间预期已被推迟至2027年。
锡业股份的锡业分公司自9月30日起对锡冶炼设备进行例行停产检修,预计延续至11月中旬。截至10月9日的调研数据显示,云南、江西两省冶炼企业合计周度开工率环比大幅下降12.99个百分点至29.74%。
截至2026年10月20日,上期所锡期货仓单降至2,584吨,单日减少208吨。
精炼锡进口仍处于深度亏损状态,进口窗口持续关闭。Mysteel 10月13日数据:锡锭现货进口盈亏(日度)为-5982元/吨,单日变动-3353元/吨。
10月20日,伦锡报50,775美元/吨,折算沪伦比价为7.51。
【需求端】
国内锡锭社会库存截至10月16日降至7,770吨,单周去库980吨,三地仓库同步回落。
2026年第三季度,全球智能手机市场销售惨淡。Counterpoint Research数据显示,Q3全球出货量同比下滑20%;IDC的统计口径更为悲观,Q3出货量同比下降22%。
PC端的下滑同样剧烈。IDC数据显示,2026年Q3全球传统PC出货量为6270万台,同比下降20.1%,环比下降9.1%;Omdia的统计口径为5810万台,同比下滑21.2%。
原因是存储芯片价格飙升。以PC为例,TrendForce测算,以建议售价900美元的主流机型为基准,CPU、DRAM与SSD三项核心零部件在物料清单中的合计占比,已从2025年Q1的约45%飙升至2026年Q3的68%;惠普披露其内存采购成本同比上涨约一倍,RAM与存储装置在物料成本中的占比从15%-18%骤升至约35%。
终端出货的疲软直接传导至锡焊料环节。数据统计显示,2026年10月国内焊锡开工率为73.1%,月环比下降1.7%,同比下降2.5%。其中大型焊料企业开工率78.1%(环比-2.0%),中性焊料企业60.8%(环比-1.2%)。
【核心逻辑】
锡的货源现在是四面被夹:缅甸禁矿、冶炼检修、仓单猛降、进口亏损,这四条加在一起,货源就死死地卡住了,价格自然跌不下去——这是锡现在最大的底气;
但需求不给力,本来盼着"金九银十"的传统旺季能拉动一把,结果九月表现比预期差,买家都不太愿意追高拿货。
所以现在锡价的节奏短期被两个外头的因素牵着走:一个是宏观大环境,另一个是AI、科技投资的前景。
【风险提示】
关注印尼RKAB(矿山配额审批)的标准窗口提交政策。
 海外高端金融资讯网站









