一、烧碱跌势还在继续,盘面再创上市新低
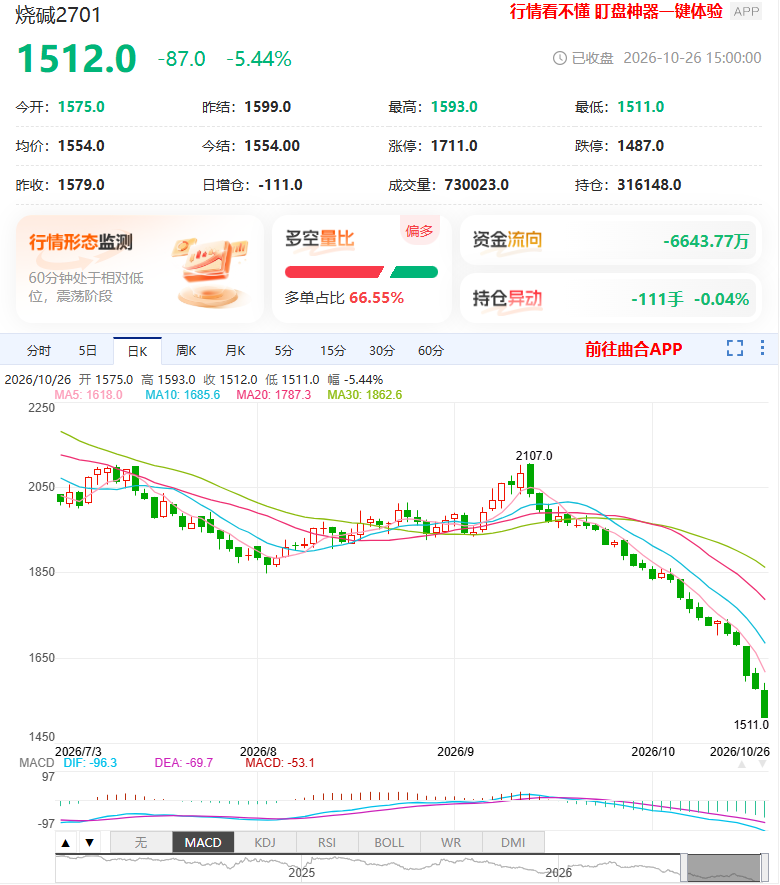
10月26日午盘,烧碱期货价格重心继续下移,日内跌超5%,最低下探至1511元,续创上市新低。截至收盘,烧碱主力2701合约报1512元/吨、跌幅5.44%,日减仓111手至316148手,当日成交量在73万手。
(图片来源:曲合网行情中心)
中泰期货在研报中指出:“烧碱期货01合约呈现单边下跌走势,盘中多头、空头先后主动减仓离场,现货价格偏弱是期货多头止损的主要原因。”多空持仓同步收缩,说明这轮下跌不仅仅是多空博弈的结果,而是基本面利空的一边倒兑现。
二、基本面持续偏弱主导,短期价格缺乏向上驱动
1.供应端增量持续释放
据数据显示,四季度仍有约50万吨新产能待投放,年内已投产177万~187万吨,2026年全年新增产能约218万吨,增速约为4%。(来源:期货日报)
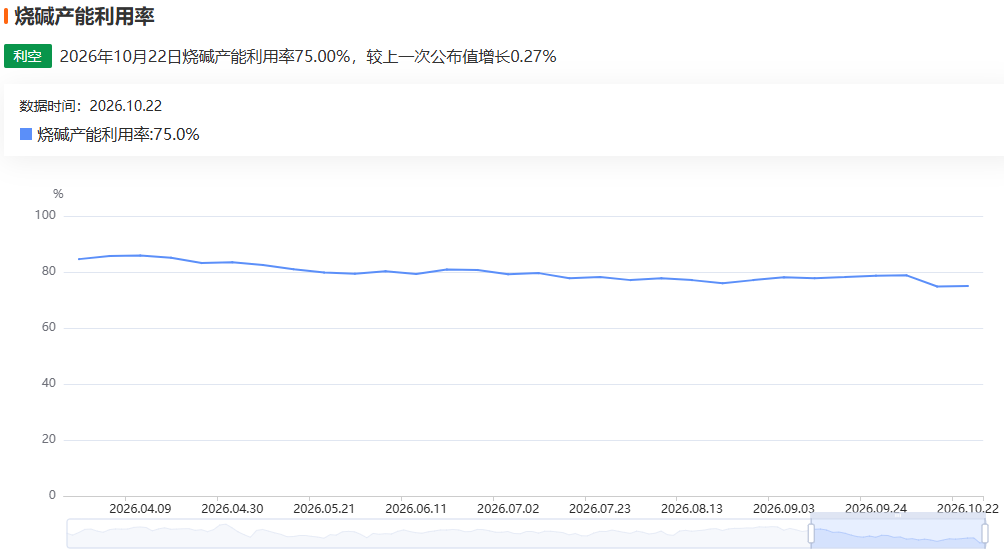
截至10月22日当周,烧碱企业产能平均利用率为75.0%,环比-0.3%。周内5套氯碱设备检修,4套重启,另有部分设备调整负荷;山东本周氯碱负荷76.4%,环比-0.3%。(来源:隆众资讯)
(图片来源:曲合网数据中心)
存量检修缩量与增量持续投放对冲,供应压力短期难以实质缓解。这背后的原因主要是液氯价格维持强势,氯碱企业综合利润尚可,普遍采取"以氯保碱"策略,烧碱价格再弱也不愿主动降负荷,减产迟迟没有兑现。
2.成本端氯碱企业利润尚可
烧碱跌了但液氯价格坚挺,氯碱综合利润尚可。因为烧碱和液氯是氯碱装置联产的两个产品,烧碱跌了,但液氯撑着,企业的综合利润并没有崩,企业并不依赖烧碱盈利,这使得烧碱环节亏损也难以触发联合减产,所以供应压力继续累积。
3.需求端缺少弹性
作为烧碱最重要的下游,当前氧化铝和非铝需求波动不大,厂家以按需采购为主,并且近期山东大型氧化铝厂下调烧碱采购价,直接冲击现货市场。
出口端延续弱势,2026年9月,液碱出口量25.5万吨,同比-29.7%,环比-29.3%。(生意社)
时间周期上,随着纺织印染渐入淡季,粘胶、造纸等行业尚未有明显补库动作,多数下游以刚需接货为主,市场参与者普遍观望。
4.库存端高位累积
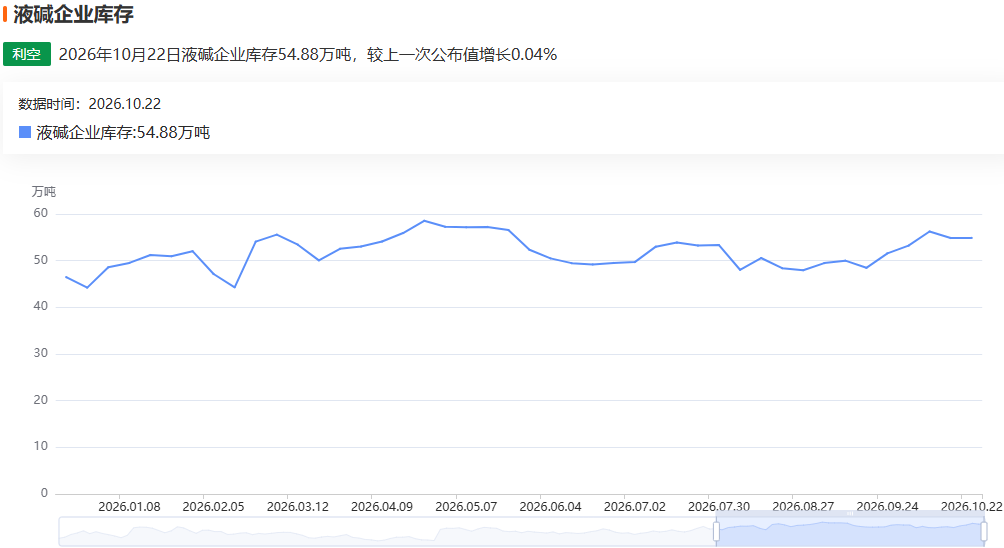
截至10月22日当周,液碱企业厂库库存54.88万吨(湿吨),环比微涨0.02%;近一个月累计增加3.31万吨,增幅6.42%。年内秋季检修并未带来趋势性去库,年底传统淡季临近,库存绝对量仍处于近几年同期高位。(来源:隆众资讯)
(图片来源:曲合网数据中心)
库存连续累积,意味着:一是企业去库压力仍在,现货销售缺乏紧迫感;二是厂家和贸易商更难挺价,现货报价承压下调预期会进一步传导到期货盘面。
三、后市展望
烧碱不涨的根本原因在于液氯撑着氯碱综合利润,企业不减产、库存高位叠加需求疲软,价格缺乏向上驱动。那么反过来,一旦液氯价格转弱,氯碱综合利润转负,倒逼减产,烧碱的供需格局才有修复的可能。
综合来看,当前烧碱市场的核心矛盾,是“低估值vs弱基本面”——明明估值已经很低(01合约深贴水、创上市新低),但还没有显现出见底信号。节奏上,短期以低位震荡偏弱对待,不宜在低估值位置盲目追空,但反弹也不构成趋势反转,中期仍以反弹抛空为主。
数据来源:曲合网行情中心、隆众资讯、期货日报公开信息。文章内容仅供参考,不构成投资建议。风险提示:市场有风险,入市需谨慎。
 海外高端金融资讯网站









