白糖期货主力5391元跌0.26% 供需缺口扩大、郑糖震荡
亚汇期货网 2026-10-19 00:00:00
|
【盘面行情】
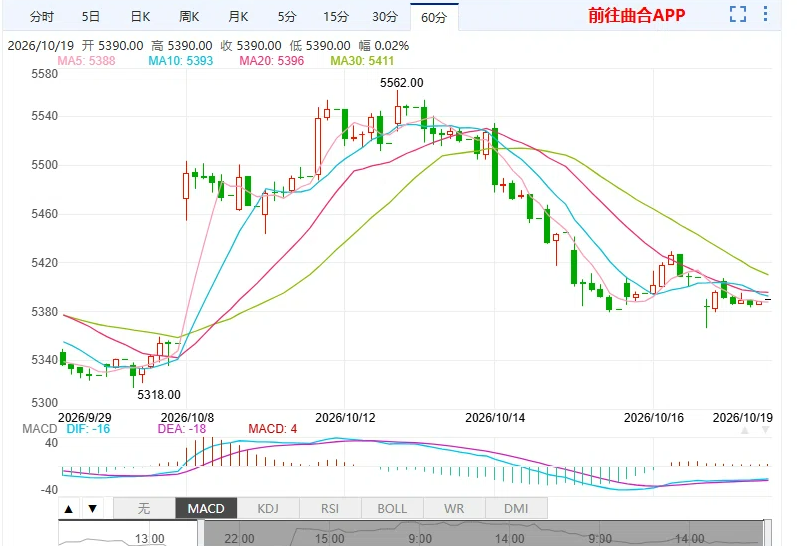
截止10月19日,白糖主力合约最新价报5391元/吨,跌幅0.26%;从60分钟图看,自10月12日创下阶段高点(5562元)后,一路沿着下降通道阴跌,目前价格横盘。
前往APP 查看更多行情数据
【国际基本面】
至10月19日,中国国家海洋环境预报中心预测本次厄尔尼诺将于2026年11-12月达到峰值,将成为有系统观测记录以来最强的厄尔尼诺事件,海外白糖的减产预期较强。
美国农业部最新估计,26/27年度欧盟白糖产量将降至1300万吨;市场预期印度26/27年度糖产量为2700万吨;泰国官方预测26/27年度泰国白糖产量为1050万吨,同比减少12.5%,全球食糖或将由过剩转向短缺。
【国内基本面】
USDA预计2025/26榨季中国期末库存为336.9万吨,2026/27榨季将升至457.9万吨,增加121万吨。库存压力传导至现货端,截至10月19日,广西集团陈糖报价集中在5230—5340元/吨区间,新糖预售报价在5380—5480元/吨区间,而广西的制糖成本大致在5200-5300元/吨区间,现货价格长期处于盈亏平衡线附近甚至下方。
新榨季的国产白糖有增产预期,美国农业部海外局10月报告预计,2026/27榨季中国食糖产量将达到1337万吨,较2025/26榨季修订值增加42万吨,其中甘蔗糖产量预计从1138万吨升至1200万吨,增量主要来自广西种植面积扩大和云南境外甘蔗加工量增加。
根据泛糖科技的调研,2026/27榨季广西甘蔗种植面积增加约70万亩,增幅约5.5%。2025/26榨季,我国累计进口糖料甘蔗427.08万吨,较上一榨季同期的345.67万吨增加81.40万吨,其中,云南注册地企业累计进口420.50万吨,占全国的98.46%。
需求端,USDA预计2026/27榨季国内食糖消费量仅为1580万吨,较上一季增加10万吨,增幅仅0.6%。
【后市展望】
白糖的现货价格紧贴成本线,新榨季国产糖有增产预期,但消费端虚弱,供需失衡的缺口扩大,不过厄尔尼诺事件支撑着海外糖价,预计糖价继续震荡。
【风险提示】
关注国内新糖上市的节奏与海外厄尔尼诺事件发展。
|
|
|
|
 海外高端金融资讯网站









